


 炒股杠杆什么意思
作者 | 泊如
编辑 | 子彤
对利润已经被投流和低价竞争挤薄的商家来说,税费往往是定价表里敏感的一项。再多出一点成本,一款用来跑量的商品就可能不赚钱。
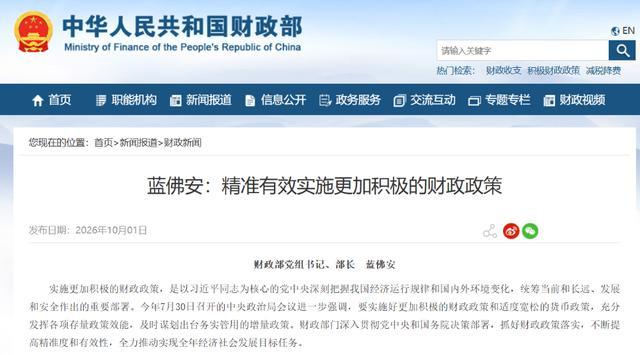
10月1日,财政部部长蓝佛安在《求是》杂志发表署名文章,提出推进消费税征收环节后移并稳步下划地方、地方附加税改革等,支持地方拓展税源。
消息一出,很多中小商家的第一反应是,是不是以后网购全面加税,是不是买家收货地在哪、税就归哪,是不是我又得重新注册公司。
税务的问题牵一发而动全身,合法税收优惠有其适用条件,隐瞒收入获得的成本优势则面临更强的数据核验。此次政策中提及的消费税改革与平台涉税报送,属于不同政策进程,理解两者的区别,才能判断哪些成本会变,哪些经营习惯已经需要调整。
税收往后移
供应链的利润会再分配
征收环节后移这件事,核心是把部分消费税从工厂出厂或者进口环节,挪到后面的批发或零售环节收。
现行规则下,白酒、高档化妆品等主要在生产或进口环节缴纳消费税。某一品目如果后移至批发或零售环节,相应销售主体可能承担新的申报和缴税义务,具体要看正式办法。
这会触及供应链的利润分配。同一件商品,出厂价与零售价往往不同,征税环节改变后,计税基础也可能变化。若商家承担了新的申报义务,上游报价是否相应调整,就会直接影响零售毛利,最终成本怎样变化,要结合税率、计税基础和上下游报价一起判断。
下划地方这一块,解决的则是税收收入归谁。现行国内消费税属于中央收入,改革方向是将后移部分品目的收入逐步下划地方。2019年公布的改革推进方案提出,核定存量基数上解中央,增量原则上归属地方,具体安排仍需分步骤落地。
用商品流通举个简单的例子。一瓶白酒从四川酒厂生产,过去主要在出厂环节按生产端规则交消费税。
后移之后,如果落到批发或零售环节,广东经销商卖、平台旗舰店卖、直播间卖,税务关注点会从酒厂扩展到销售渠道。实际由谁销售、谁确认收入和承担申报义务,会成为商家需要理清的事。直播间只是销售场景,主播如果只提供推广服务,并不因此成为商品消费税的纳税人。不过注意,这只是方向,不同品类后移节奏不一样。
派代认为,将部分消费税收入与地方财力联系起来,有望增强地方改善消费环境、支持零售发展的动力。但这种激励具体落在哪些地区,要看税收收入分配和征管安排。
在政策出来之后,有商家理解成网购税会直接归买家收货地,这是一大误区。
消费税由哪个主体在哪个地方申报,需要按照具体征管规则确定。现行一般规则是向纳税人机构所在地或居住地的主管税务机关申报,另有规定的除外。买家收货地址、仓库所在地和开票地点,都不能单独决定税收归属。
商家也不用急着按收货省份自己重算税,等具体品目细则和申报口径出来再调系统更稳妥。
此外,还有一个误区是,部分商家以为消费税改革等于所有网店加税。目前来看,消费税只覆盖部分特定品目,服装、绝大部分日用品、普通食品并不在主要消费税范围。
商家卖普通商品
也需要看懂另一笔税费
一些商家可能觉得,消费税离自己很远。但同时推进的地方附加税改革,对缴纳增值税或消费税的商家都值得关注。
今年8月28日,财政部、税务总局公布地方附加税法征求意见稿,拟将城建税、教育费附加和地方教育附加合并。正规公司店和企业店需要关注的,是税率制度及优惠衔接。主税与附加税费申报表早在2021年8月就已整合,此次改革涉及税费制度本身的整合。
对县城乡镇小商家来说,按照现行一般规则,城建税税率为市区7%、县城镇5%、其他地区1%,加上教育费附加3%和地方教育附加2%,未考虑减免时,合计分别为12%、10%和6%。这些比例按依法实际缴纳的增值税、消费税税额计算,并非按营业额计算。
征求意见稿拟设置11%至13%的税率区间,由省级政府提出具体适用税率,报同级人大常委会决定。若最终按这一方案实施,部分原来适用较低附加比例的商家,名义税率可能上升。
这里不是说一定多交,现行符合条件的小规模纳税人、小型微利企业和个体工商户享有六税两费减半政策,执行至2027年底。未来炒股杠杆什么意思实际负担还要看正式法律与优惠政策如何衔接,商家不能仅凭注册地和名义税率判断成本。
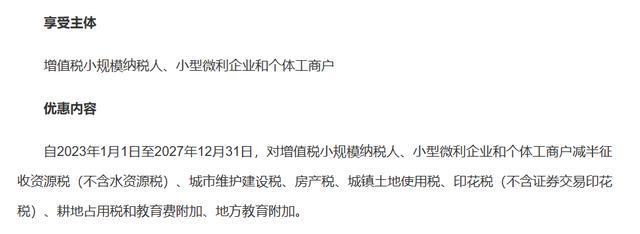
图:“六税两费”政策
个人店的影响在于,平台已经按规定报送经营者身份和收入信息,个人店也在报送范围内。未开票收入同样需要依法申报,是否缴税、缴哪些税,要结合实际业务和适用优惠判断。
此次改革没有提出个人网店统一转为企业。开店主体是个人或个体工商户,并不自动产生消费税义务,经营的商品和交易环节才是判断依据。
但同样都是商家,不同的品类影响的程度又有所不同。
衣服、零食、多数普通家居用品和普通化妆品通常不在消费税征税范围,商家重心还是增值税、附加、推广毛利和退货成本。酒类、高档手表、贵重首饰及珠宝玉石、小汽车、高档化妆品等商家,则应分别核对现有征税规则。
这类商家要先分清已有纳税义务与未来可能新增的义务。比如酒水通过达人播,需要明确供货方和实际销售主体的交易关系。旗舰店、直播间或经销商的名称,不能替代对实际业务和适用征税环节的判断。
在这轮新政策调整中,跨地区平台订单是最麻烦的。
假设酒厂在四川,仓在浙江,公司在上海,达人机构在广州,买家在广东收货。各个环节都分开,税务数据如果按平台订单、发票、资金、物流四项交叉核对,可以核验各环节是否与真实交易一致。
依法在生产环节缴纳白酒消费税,是现行税制下的正常安排。若相关品目后移,销售主体需要适应新的义务。对于已经在零售环节征税的商品,将真实零售伪装成批发,本就存在违法风险。合同和账目应能解释各方实际承担的业务,不要求所有环节都由同一家公司完成。
省税空间之外
商家有机会寻找新的利润
当政策落地后,电商平台、商家、买家可能会有不一样的体感。
派代认为,平台侧会更依赖交易数据做税源管理。消费税后移后,地方要拓展税源,平台报送商户信息会变成常态。
未来重点类目平台可能会更强调按实际零售地、消费地或约定纳税地入库,也不排除部分场景平台协助代征或提供明细数据。
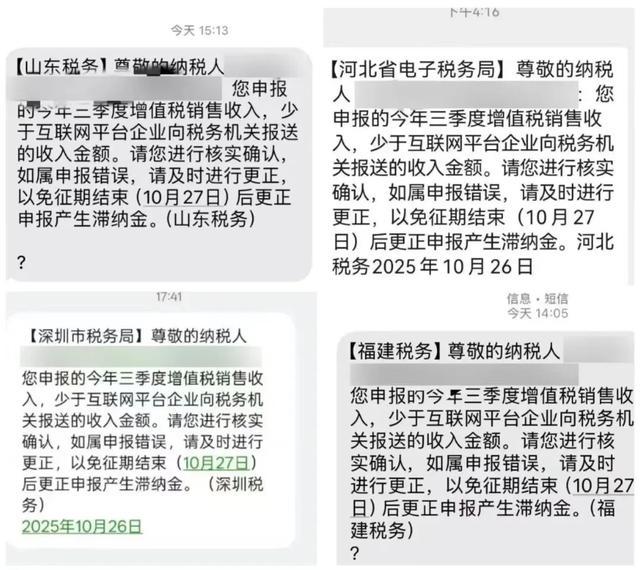
对于商家来说,眼下可以做的,是核对平台记录与自己的账目。平台报送的收入净额,是收入总额扣除退款后的金额,佣金等平台费用不会直接从报送收入中减去,因此后台实际到账款不能简单等同于销售收入。报送金额还包含增值税,与会计收入及申报销售额的差异,也应核清。
把这个差异核清,再将采购和履约费用落实到单品,才能看清一笔订单赚了多少。经营应税品类的商家,还应与供应商明确含税报价和合同中的税费承担,等具体规则变化时,才有依据重新协商价格。
对于买家来说,买普通衣服日用品快递件,基本感觉不到这次改革,价格不会因为消费税后移普遍上涨。但买名酒、名表、豪车、部分高档品,电商含税内容更透明。
商家也不必因为新政策推出悲观,风险和机遇是并存的。
风险方面,平台报送会让收入信息更容易核验。借亲属名义虚构经营主体、拆分同一主体的收入进行虚假申报,或用私户收款隐瞒销售,可能面临补税、滞纳金和处罚。
机会当然也是有的,消费税增量下划消费地,广东、浙江、江苏、上海、北京等收货强省会积极改善消费环境。中小商家做酒水、美妆、珠宝等高档品类,可以用消费地直营加本地仓加正规专票切入区域市场。
比如在广东做珠宝电商,不一定要把主体藏到低税地,可以把直播、仓配、开票、售后放在核心消费省,用透明含税价拿平台信任和本地流量。合规商家更容易拿到产业带、园区、服务商和平台活动资源。
未来,部分消费税品目后移和地方附加税制度改革,可能会改变商家的税费承担与核算方式。财税改革听起来离电商很远,落到订单上就是销售主体承担怎样的纳税义务,以及含税成本能否被售价覆盖。能够在如实计税后仍然成立的利润,才足以支撑生意继续做下去。
文章为作者独立观点,不代表在线炒股配资真实网站_炒股配资申请_正规炒股配资门户查询观点
- 上一篇:手机股票可以配资吗 博睿康冲刺创业板:上半年营收4634万,净亏6548万 拟募资25亿
- 下一篇:没有了
相关文章


